
Unsere Infrastruktur, Ihr Produkterlebnis
Integrieren Sie regulierte Konten, SEPA-Zahlungen, Karten und Auszahlungen in Ihr Produkt, ohne diese Komponente selbst entwickeln zu müssen.
Warum nicht einfach alles selbst aufbauen?
Der Aufbau einer regulierten Zahlungsinfrastruktur ist zeitaufwendig, kostspielig und mit hohem betrieblichen Aufwand verbunden. Sie benötigen Zulassungen, Zugang zu Zahlungssystemen, Zahlungsverbindungen, Sicherheitsvorkehrungen, Compliance-Systeme, Aufnahmeprozesse, Transaktionsüberwachung, Betrugsbekämpfungsmaßnahmen, Berichterstattung sowie spezialisiertes Fachwissen im Bereich des Zahlungsverkehrs. Viele Fintech-Unternehmen und Plattformen kommen bei diesen Investition vom Kurs ihres Kernprodukts ab. FinXP Banking-as-a-Service bietet kompatiblen Unternehmen einen schnelleren Weg zu einer zuverlässigen Zahlungsebene und unterstützt sie mit einer regulierten Infrastruktur und praktischen Anleitungen. Dies ersetzt zwar nicht die notwendigen Kontrollen, bietet Ihnen jedoch einen klareren Weg zur Einbettung von Zahlungsfunktionen in eine zugelassene Struktur.
In Ihr Produkt integrierte Bankfunktionen
Euro-Konten für Ihre Benutzer. SEPA-Überweisungen, Kartenzahlungen, Auszahlungen oder Kontenabgleich für Ihre Plattform. Diese Bausteine lassen sich zu einem Modell kombinieren, das Ihren geschäftlichen Zielen und der Benutzererfahrung entspricht, vorbehaltlich der Kompatibilität, Aufnahme und Genehmigung.
Spezielle Euro-IBAN-Konten
Bei vielen eingebetteten-Finanz-Modellen bildet das Konto den Ausgangspunkt. Stellen Sie autorisierten Benutzern, Kunden oder Plattformteilnehmern eigene Euro-IBAN-Konten zur Verfügung, über die sie Geld empfangen, verwahren und überweisen können. Das Kontomodell richtet sich dabei danach, wer der Kontoinhaber ist, wofür das Konto genutzt wird und wie das Geld gesichert wird.
SEPA-Zahlungen und SEPA-Lastschriften
Euro-Überweisungen und die damit verbundenen Zahlungsflüsse verknüpfen Benutzerkonten, Händlerabwicklung, Lieferantenzahlungen und interne Abläufe zu einem einheitlichen Modell. Ihr Produkt erhält so eine zuverlässige Euro-Zahlungsebene, ohne dass Sie eine direkte Zahlungsverbindung von Grund auf neu einrichten müssen.

Kartenausstellung
Passen Sie im zulässigen Rahmen der Programmstruktur die integrierten Zahlungsfunktionen auf an den realen Alltag an – mit physischen und virtuellen Karten für Mitarbeiterausgaben, Zugriff von Kunden auf Geld, Marktplatz-Kartenprogrammen oder plattformbasierten Angeboten.
Grenzüberschreitende Auszahlungen und Kontenabgleich
Bezahlen Sie Affiliates, Verkäufer, Auftragnehmer, Lieferanten und Geschäftspartner in den jeweiligen Ländern und Währungen je nach Verfügbarkeit der Zahlungskanäle und vorbehaltlich der Genehmigungen. Die Zahlungsabläufe sind auf den Kontenabgleich ausgerichtet, damit die Finanzteams den Weg der Zahlung vom Zahlungseinzug über das Guthaben bis hin zur Auszahlung und Abwicklung nachvollziehen können.

Entwickelt für Produkt-, Finanz- und Compliance-Teams
Entscheidungen im Bereich „Banking-as-a-Service“ betreffen mehr als ein Team. Deshalb berücksichtigt das Modell alle drei Bereiche.
Mehr als eine API
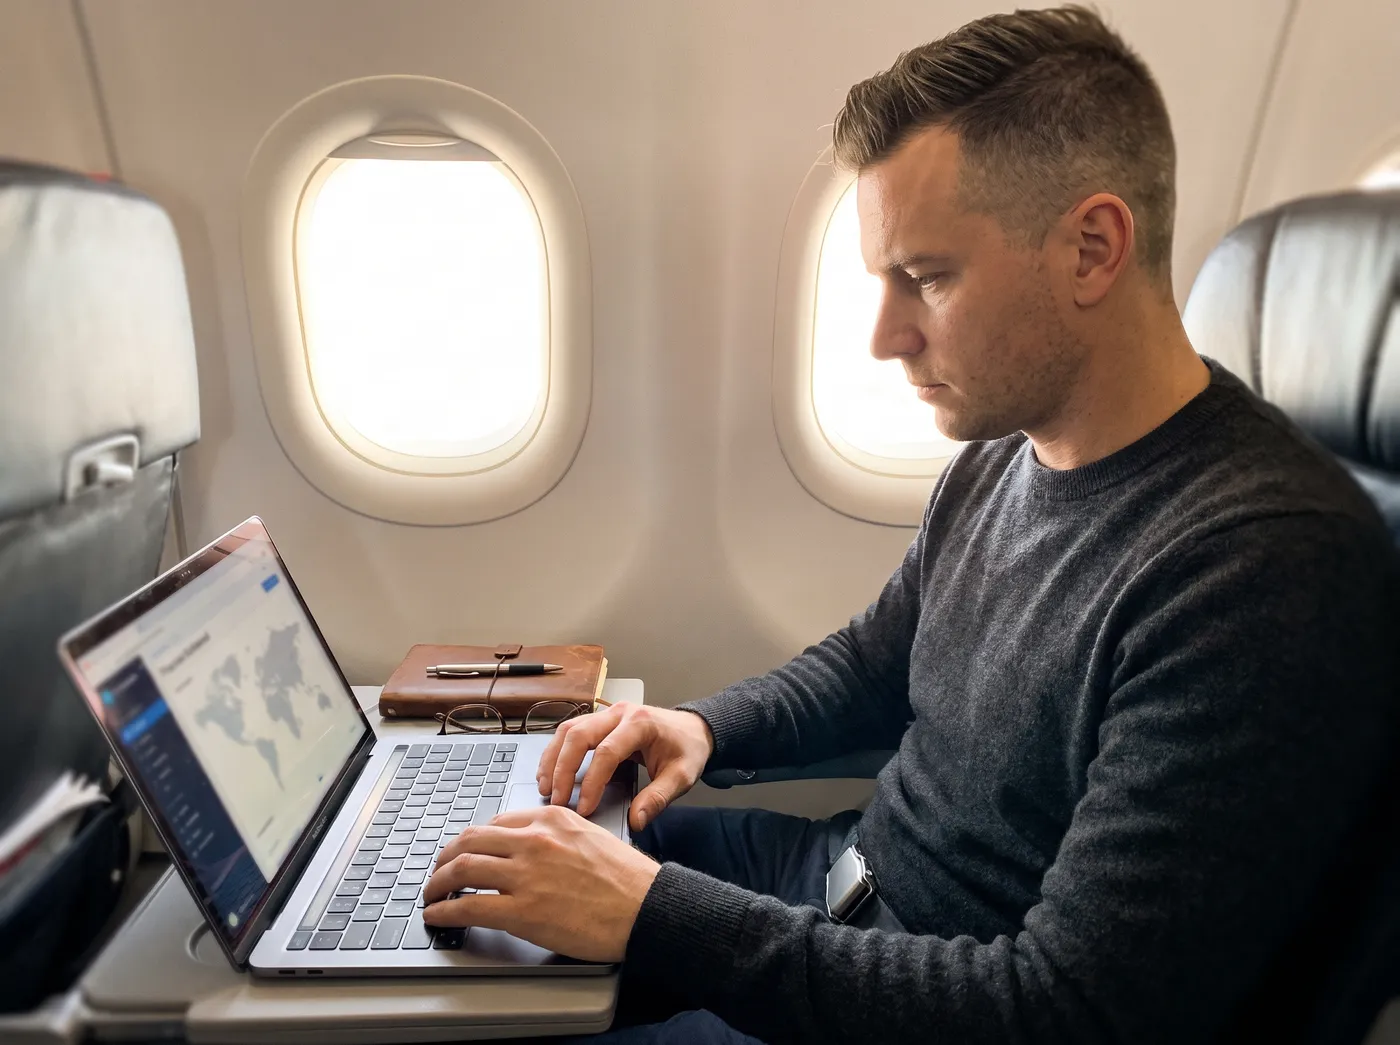
Ein glaubwürdiges integriertes Zahlungsmodell erfordert die Einhaltung gesetzlicher Vorschriften, Aufnahme, Transaktionsüberwachung, Sicherheitsmaßnahmen, Betrugsbekämpfung, operative Ausfallsicherheit, Berichterstattung, Kundensupport sowie klar definierte Zuständigkeiten zwischen FinXP und Ihrer Plattform. FinXP legt gemeinsam mit seinen Kunden das genehmigte Modell vor der Implementierung fest. Dabei werden Anwendungsfälle, Benutzertypen, Zahlungsabläufe, Rechtsräume, Risikobereitschaft und betriebliche Verpflichtungen bewertet. Das Ergebnis ist eine Zahlungsebene, die sich sowohl an den Produktzielen als auch an den regulatorischen Vorgaben orientiert. Dieses Modell eignet sich für Fintech-Plattformen, die Zahlungskonten anbieten, für Marktplätze, die Verkäufer- oder Händlerabläufe verwalten, für B2B-Plattformen, die Zahlungen an Lieferanten oder Auftragnehmer abwickeln, für Creator- und Affiliate-Plattformen, die Auszahlungen verwalten, sowie für SaaS-Produkte, die Zahlungsfunktionen integrieren.
Von der Bedarfsanalyse bis zur Integration in die Live-Umgebung
Jedes eingebettete Modell wird vor der Markteinführung einer Prüfung unterzogen, bewertet und genehmigt. Die richtige Struktur hängt von Ihrem Produkt, Ihren Benutzern, den geltenden Rechtsvorschriften und Ihrem Risikoprofil ab.
-
01
Umfang des Anwendungsfalls
Erläutern Sie uns bitte Ihr Produkt, Ihren Kundenstamm, die jeweiligen Rechtsordnungen, die Transaktionsabläufe sowie die regulatorischen Anforderungen. Wir prüfen rechtzeitig und ehrlich, ob eine Zusammenarbeit sinnvoll ist.
-
02
Entwerfen des Modells
Gemeinsam legen wir fest, welche Bausteine Sie benötigen – Konten, Zahlungen, Karten oder Auszahlungen – und wie sie in Ihre Kundenerfahrung eingebunden werden.
-
03
Genehmigung und Aufnahme
Wir bewerten die Compliance, die Anforderungen für die Aufnahme sowie klar definierte Zuständigkeiten zwischen FinXP und Ihrer Plattform, die vor der Implementierung vereinbart werden.
-
04
Integration und Start
Nutzen Sie die genehmigten Funktionen und gehen Sie live . Sie erhalten operative Unterstützung, wenn Ihr Volumen und Ihr Produktangebot wachsen.
Eine Infrastruktur, die bereits ein großes Volumen verarbeitet
Ihre integrierte Zahlungsebene läuft auf einer Infrastruktur, auf die sich europäische Unternehmen bereits tagtäglich verlassen.
die in der FinXP-Infrastruktur eröffnet und geführt werden.
Über FinXP monatlich abgewickelte Einziehungen.
Seit 2014 tätig als regulierter europäischer Zahlungsdienstleister.
Akzeptanz und Auszahlungsmöglichkeiten im gesamten FinXP-Stack.
Wer nutzt FinXP
As the CEO of an EU based Acquirer, it is always comforting to work with partners that are also regulated within the EU. I am proud to have FinXP as one of our trusted partners and look forward to continue building on the existing relationship that is based on mutual trust and professionalism.
 Steve Grech
CEO, acquiring.com
From the start of our partnership in 2018, we found FinXP very efficient and pragmatic. Their professionalism and knowledge of the payment ecosystem has really helped us elevate our services. Their team offer very good advice and their processes are smooth and diligent. I can definitely recommend their services.
 Mickael Marceau
Head of Payments, Kindred Group plc
The Megalon Group AG has expressed great satisfaction with the collaboration, adaptability, and high service quality. FinXP has demonstrated remarkable professionalism. Brainstorming solutions and possibilities with them has been a pleasure!
 Andreas Meyer
Board of Directors, Megalon Group
Was ist BaaS? Eine kurze Einführung
Es handelt sich um ein Modell, bei dem ein Unternehmen Zahlungskonten, Karten oder damit verbundene Finanzdienstleistungen im Rahmen seines eigenen Produkts anbietet, ohne selbst über eine Zulassung zu verfügen. Stattdessen verfügt ein zugelassener Partner, der im Hintergrund agiert, über die regulatorischen Genehmigungen und sorgt für die Sicherheit des Gelds.
Nein, genau darin liegt der Sinn von BaaS. Der zugelassene Partner trägt die regulatorische Verantwortung für die Verwahrung und den Transfer des Gelds. Darauf aufbauend entwickelt Ihr das Produkterlebnis.
Der zugelassene Partner, der hinter dieser Vereinbarung steht, ist für die sichere Verwahrung des Gelds verantwortlich, und Ihr Unternehmen trägt weiterhin die Verantwortung für sein eigenes Produkt, seine Kundenbeziehungen und seine Geschäftstätigkeit.
Eine API ist lediglich der technische Zugangspunkt. BaaS ist die regulatorische und betriebliche Struktur, die hinter dieser API steht. Es kann sein, dass eine hervorragende API-Dokumentation auf einer instabilen Zulassungsstruktur mit vielen Ebenen basiert. Deshalb ist das, was hinter der Schnittstelle steckt, von größerer Bedeutung als die Schnittstelle selbst.
Beide sind eng miteinander verbunden. „Embedded Finance“, also "eingebettete Finanzen" ist das umfassendere Konzept, bei dem Finanzfunktionen in ein Produkt in einen anderen, nicht finanziellen Bereich integriert werden. „BaaS“ ist dagegen in der Regel das Infrastrukturmodell, das dies ermöglicht.
Ob der Anbieter direkt über eine eigene Zulassung verfügt oder auf einen weiteren Partner zurückgreift, wie das Geld der Kundengelder gesichert wird und ob die Infrastruktur den gesamten von Ihnen benötigten Funktionsumfang (Konten, Karten, Zahlungskanäle) oder nur einen Teil davon abdeckt.
Sollte Ihr BaaS-Anbieter seinerseits auf einen weiteren zugelassene Partner zurückgreifen, sind Sie dem Risiko ausgesetzt, dass sich diese vorgelagerte Geschäftsbeziehung ändert, neu bewertet wird oder beendet wird, oft ohne dass Sie darüber ausreichend informiert sind, bis es tatsächlich geschieht. Genau aus diesem Grund ist es wichtig zu überprüfen, wer der direkte Inhaber der Zulassung ist.
Ja, vorausgesetzt, der BaaS-Partner ist direkt Mitglied eines Kartensystems (z. B. Hauptmitglied von Mastercard) und wird nicht von einem anderen Emittenten gesponsert.
Nein, der zugelassene Partner trägt zwar die aufsichtsrechtliche Verantwortung für die Finanzmittel und die Infrastruktur, doch Ihr Unternehmen bleibt weiterhin für sein eigenes Produkt, seine Kundenbeziehungen und seine Geschäftstätigkeit verantwortlich. BaaS hebt diese Verantwortung nicht auf.
Es ist so, als würden Sie eine Bankkonto-Funktion für Ihre App mieten: Ein anderer ist Inhaber der Zulassung und verwahrt das Geld sicher, und Sie bauen darauf die Benutzererfahrung auf, die Ihre Kunden nutzen.
Lesen Sie den vollständigen Leitfaden zum Thema „Banking-as-a-Service“.
Integrieren Sie Zahlungsfunktionen in Ihr Produkt
Die Einbettung von Zahlungsfunktionen beginnt mit der richtigen Struktur. Sprechen Sie mit FinXP über Ihren Anwendungsfall, die Benutzererfahrung, die erforderlichen Zahlungsabläufe und Ihre Integrationsanforderungen.